2026年7月26日 上午 7:33
臨床試驗生航智領工作室 BioSail AI Studio|台灣臨床試驗 PI 生態研究 第 03 篇
假設你是一位主治醫師,執照在手,臨床經驗豐富,也對臨床試驗有強烈的興趣。你填完了所有表格,通過了資格審查,你的科主任也點頭支持。
然後你等。
試驗案件沒有來。
幾個月後,你在研討會上遇到同期的同事 —— 他在台大,他手上已經有三個進行中的試驗,另外還有兩個正在評估。
能力的差異嗎?也許有一點。 醫院的差異?幾乎可以確定。
這不是個人的故事,而是一個結構性的現象。TPIDB 的資料,讓我們第一次有機會用數字把它說清楚。
台灣 2002 至 2025 年,共有 105 間醫院的醫師曾擔任過臨床試驗主持人(PI),累積總案件數達 20,289 件。
從這個角度看,台灣的臨床試驗資源似乎相對分散 —— 超過一百間醫院都有參與。
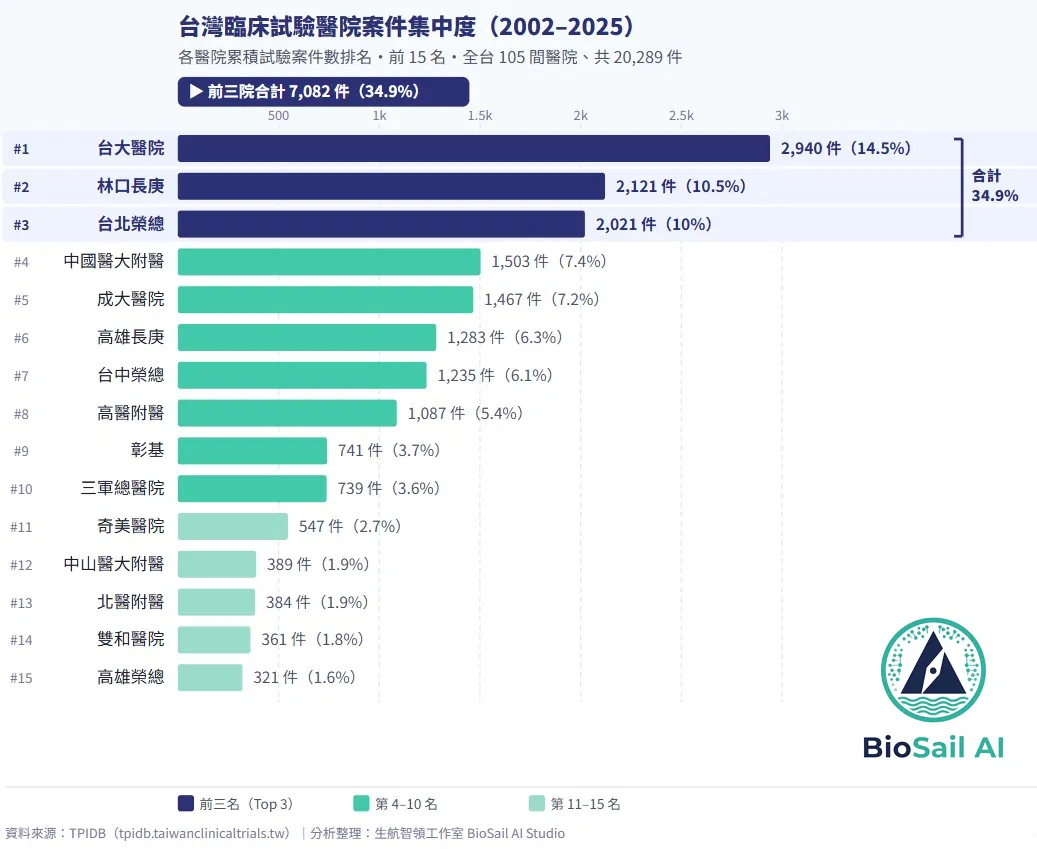
但當我們看案件數的分布,畫面完全不同:
| 排名 | 醫院 | 累積案件數 | 佔全台比例 |
|---|---|---|---|
| #1 | 台大醫院 | 2,940 件 | 14.5% |
| #2 | 林口長庚 | 2,121 件 | 10.5% |
| #3 | 台北榮總(北榮) | 2,021 件 | 10.0% |
三間醫院,合計 7,082 件,佔全台 34.9%。
如果再往下看:
前 5 名醫院合計:10,052 件,49.5%
前 10 名醫院合計:15,137 件,74.6%
剩餘 95 間醫院合計:5,152 件,25.4%
換句話說,台灣有 95 間醫院,合計只分到四分之一的試驗量。
這三張數字,說明了一件事:臨床試驗的機會,在台灣高度集中於幾間特定醫院。
直覺上,我們可能會說:「那當然 —— 大醫院有更多醫師,自然有更多案件。」
這個解釋只說對了一半。
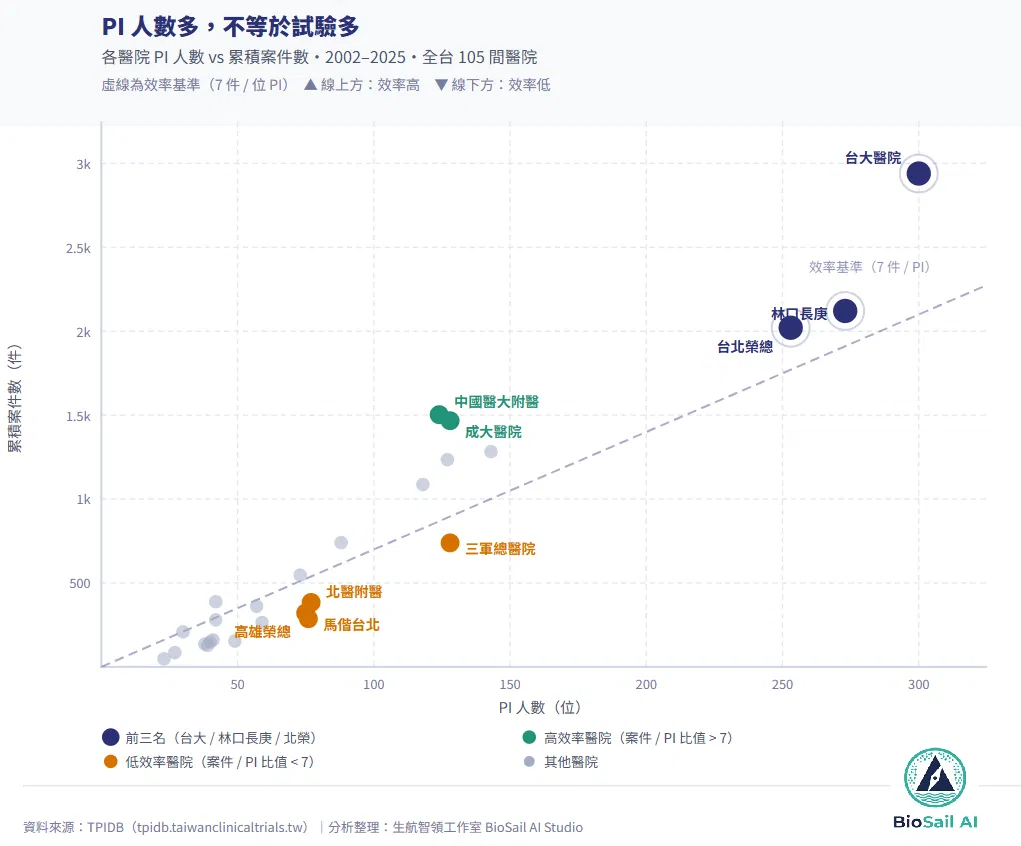
讓我們看 PI 人數 與 案件數 的關係:
| 醫院 | PI 人數 | 累積案件 | 案件/PI 比值 |
|---|---|---|---|
| 台大醫院 | 300 人 | 2,940 件 | 9.8 |
| 林口長庚 | 273 人 | 2,121 件 | 7.8 |
| 台北榮總 | 253 人 | 2,021 件 | 8.0 |
| 中國醫大附醫 | 124 人 | 1,503 件 | 12.1 |
| 成大醫院 | 128 人 | 1,467 件 | 11.5 |
| 三軍總醫院 | 128 人 | 739 件 | 5.8 |
| 北醫附醫 | 77 人 | 384 件 | 5.0 |
| 馬偕台北 | 76 人 | 287 件 | 3.8 |
| 高雄榮總 | 75 人 | 321 件 | 4.3 |
注意一個高度對比的數字:
三軍總醫院有 128 位 PI,成大醫院也有 128 位 PI。
同樣的 PI 人數,但三軍只有 739 件試驗,成大有 1,467 件——幾乎是兩倍的差距。
這個差距,無法用「醫師人數」解釋。
為什麼同樣有 128 位 PI,兩間醫院的案件量差了將近一倍?
答案不在醫師身上,在醫院身上。
國際臨床試驗產業裡有一個核心概念,叫做 Site Infrastructure —— 研究機構的基礎設施。它包括:
1. IRB 審查效率 Sponsor 需要快速開案。IRB 審查從送件到核准,快的 3–4 週,慢的 3–4 個月。速度就是競爭力。
2. CRC(臨床研究協調員)配置 一位有經驗的 CRC,可以支撐 PI 同時運作 3–5 個試驗。CRC 不足,PI 能承接的量就受限。
3. 成熟的 SOP 與法規遵循紀錄 Sponsor 在選 Site 時,會審查歷史稽查紀錄。有過重大缺失的醫院,會被從候選名單中移除。
4. 歷史合作關係與信任度 這是最難量化、卻最關鍵的一條。一旦 Sponsor 與某醫院建立起長期合作,下一個試驗很可能還是找同一間 —— 即使別家醫院有更優秀的 PI。
這就是 Sponsor 的選擇邏輯:不是先找最好的醫師,而是先確認哪幾間醫院能跑、跑得快、跑得穩。
郵遞區號,決定了遊戲的起點。
更值得注意的是,這個現象會形成正向回饋迴圈:
試驗多 → IRB 效率提升、CRC 更有經驗、PI 經驗累積 → 下一個 Sponsor 更願意選這裡 → 試驗更多
反過來,位於這個迴圈之外的醫院,即使有優秀的醫師,也很難打破這道無形的壁壘:
試驗少 → CRC 培訓機會有限、SOP 不夠成熟 → Sponsor 評估後跳過 → 試驗更少
這不是能力問題,而是市場結構問題。
如果你在試驗量前 10 名的醫院,你比同等能力但在其他醫院的醫師,有顯著更高的機率接到試驗。
如果你不在,這不代表你比他們差,而是你所在的平台,還沒有被這個市場充分信任。
理解這個結構,有助於你做出更有根據的職涯決策 —— 例如:是否值得在關鍵時間點,選擇加入試驗量更活躍的機構?
試驗量不只是學術聲譽的問題,它帶來研究收入、CRC 人才留存、PI 職涯發展,以及吸引下一批優秀住院醫師的磁石效應。
投資 Site Infrastructure —— 縮短 IRB 審查時間、擴充 CRC 團隊、建立完整的法規品質體系 —— 是讓你的醫院進入這個正向迴圈的關鍵。
高度集中在少數醫院,代表台灣的收案彈性相對有限。一旦前三大醫院同時排隊,收案速度就會卡死。
分散風險、主動培育第二梯隊 Site,不只是道德責任,也是商業邏輯。
若台灣希望擴大臨床試驗量能,支持法規改革固然重要,但強化 Site Infrastructure 的政策支援 —— 包括 CRC 人才培育資助、IRB 效率標準化、試驗友善醫院認證 —— 同樣是不可缺少的一環。
醫院集中,解釋了地理層面的不均。
但還有一個問題沒答:為什麼有些科別的醫師,幾乎永遠不可能累積大量案件?
第 02 篇告訴我們,Top 20% 的 PI 掌握了 74% 的試驗。 第 03 篇(本篇)告訴我們,這些 PI 高度集中在特定醫院。 但我們還沒問:他們集中在哪些科別?
血液腫瘤科佔了全台 24.4% 的試驗案件。 第二名科別的案件數,是血液腫瘤科的幾分之一?
下一篇,我們來解析台灣 PI 的科別天花板 —— 是市場決定了你的機會,還是你的選擇決定了市場?
第 04 篇(即將刊出):科別決定了你的 PI 天花板嗎?
資料來源:台灣臨床試驗主持人資料庫(TPIDB)|tpidb.taiwanclinicaltrials.tw
資料年份:2002–2025
分析整理:生航智領工作室 BioSail AI Studio