2026年8月3日 上午 9:10
臨床試驗生航智領工作室 BioSail AI Studio|台灣臨床試驗 PI 生態研究 第 04 篇
如果你是一位骨科主治醫師,你心裡或許有一個疑問:
「我也有臨床研究的熱情,也受過完整訓練,為什麼試驗機會就是輪不到我?」
答案,不在你身上。
根據台灣試驗主持人資料庫(TPIDB)2002 至 2025 年完整資料,台灣全部 20,289 件臨床試驗案件,在科別之間的分配,呈現出一個極端不均的結構 —— 而這個結構,是由全球製藥市場決定的,不是由醫師個人能力決定的。
台灣臨床試驗的科別集中度,遠超過一般人的想像。
| 排名 | 科別 | 累積案件數 | PI 人數 | 案件/PI | 全台佔比 |
|---|---|---|---|---|---|
| 1 | 血液腫瘤科 (含腫瘤科) | 4,965 | 280 | 17.7 | 24.5% |
| 2 | 胸腔內科 | 2,209 | 171 | 12.9 | 10.9% |
| 3 | 胃腸肝膽科 | 1,265 | 134 | 9.4 | 6.2% |
| 4 | 心臟內科 | 1,226 | 187 | 6.6 | 6.0% |
| 5 | 過敏免疫風濕科 | 1,110 | 87 | 12.8 | 5.5% |
| 6 | 神經內科 | 810 | 156 | 5.2 | 4.0% |
| 7 | 新陳代謝科 | 772 | 86 | 9.0 | 3.8% |
| 8 | 泌尿科 | 701 | 107 | 6.6 | 3.5% |
| 9 | 腎臟內科 | 579 | 113 | 5.1 | 2.9% |
| 10 | 精神科 | 512 | 103 | 5.0 | 2.5% |
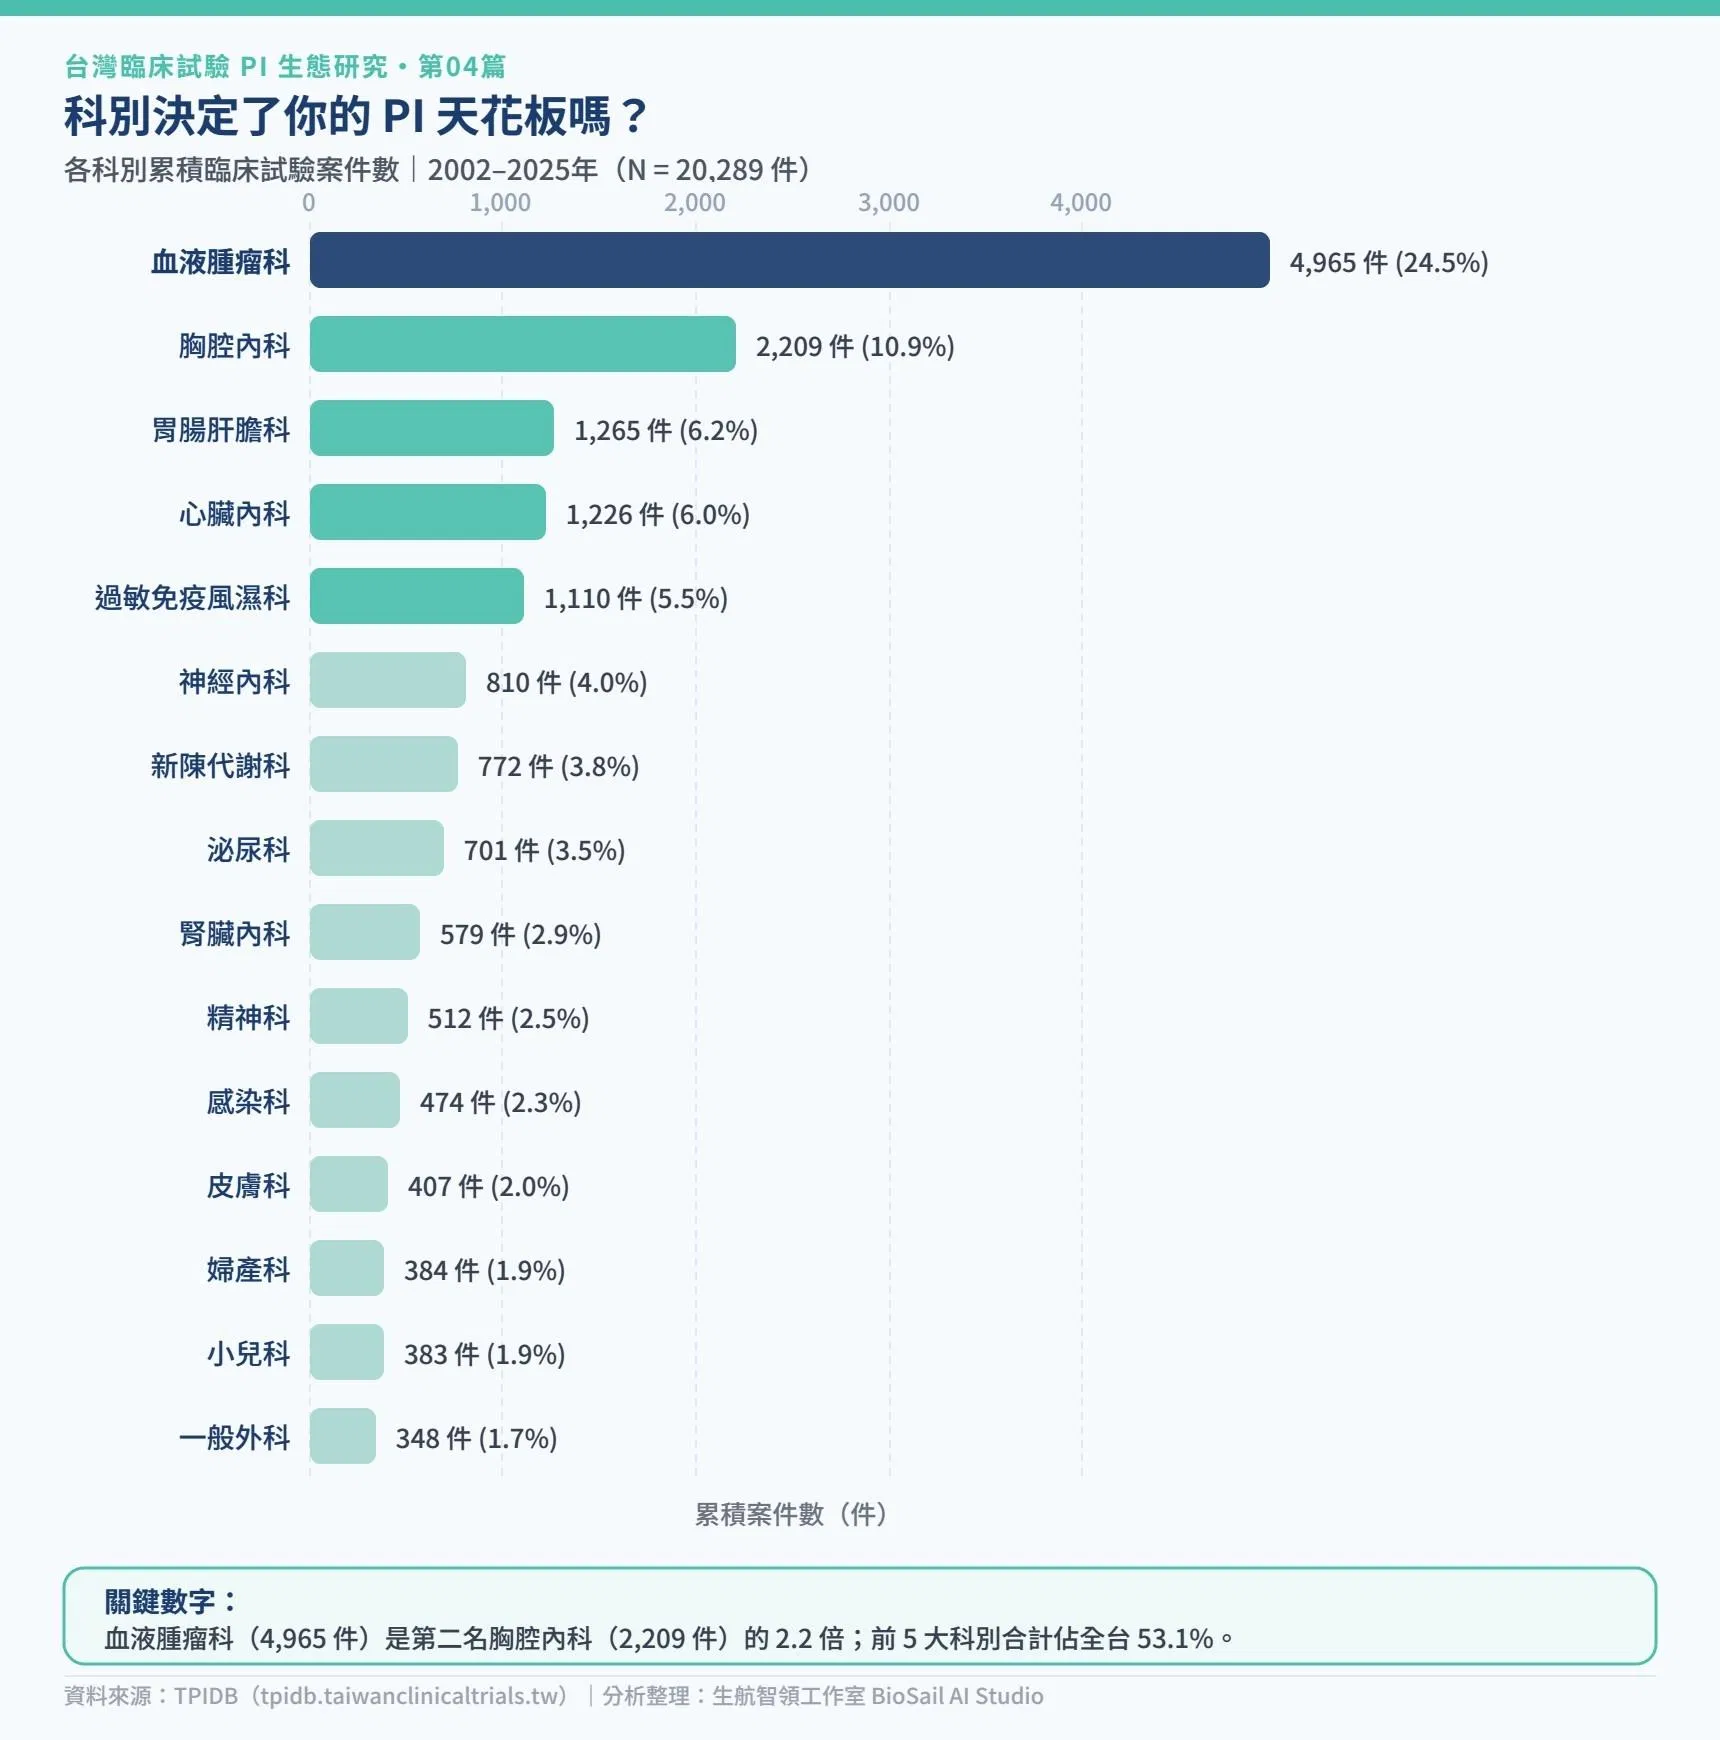
血液腫瘤科 (含腫瘤科) 以 4,965 件高踞榜首,佔全台 24.5%;第二名胸腔內科僅 2,209 件 —— 差距超過 2 倍。
前 3 大科別合計:41.6%。
前 5 大科別合計:53.1%。
換言之,台灣超過一半的臨床試驗,集中在 5 個科別。其餘數十個科別,瓜分另外不到一半的機會。
光看案件數還不夠。當我們把「科別 PI 人數」一起考慮,會看到更有趣的分層:
高效率科別(市場偏愛型)
這類科別的 PI,平均每人累積了大量試驗案件:
血液腫瘤科 (含腫瘤科) :17.7 件/PI
胸腔內科:12.9 件/PI
過敏免疫風濕科:12.8 件/PI
人多機會少科別(市場邊緣型)
這類科別的 PI 人數不少,但案件量極稀薄:
| 科別 | PI 人數 | 累積案件數 | 案件/PI | 終生只做1件比例 |
|---|---|---|---|---|
| 骨科 | 39 | 80 | 2.1 | 59.0% |
| 整形外科 | 35 | 83 | 2.4 | 57.1% |
| 眼科 | 36 | 95 | 2.6 | 47.2% |
| 婦產科 | 91 | 384 | 4.2 | 44.0% |
| 精神科 | 103 | 512 | 5.0 | 35.0% |
骨科有 39 位 PI,但全台累積只有 80 件試驗,平均每人不到 2.1 件,且近 6 成的骨科 PI 一輩子只做過 1 件試驗。
不是因為骨科醫師沒有能力。而是因為,臨床試驗的供給,來自全球製藥公司的研發管道,而骨科新藥的全球管道就是比腫瘤科稀少。
圖一、各科別累積臨床試驗案件數
血液腫瘤科 (含腫瘤科) 不只在科別層面集中,在醫院層面同樣高度集中。
台大醫院、成大醫院、林口長庚三院,合計承接了血液腫瘤科 48% 的案件:
| 醫院 | 血腫科案件數 | 佔血腫科比例 |
|---|---|---|
| 台大醫院 | 1,005 | 20.2% |
| 成大醫院 | 742 | 14.9% |
| 林口長庚 | 637 | 12.8% |
| 三院合計 | 2,384 | 48.0% |
這意味著:如果你是血液腫瘤科醫師,但你服務的醫院不在這三院之列,你面對的是雙重稀缺 —— 科別雖然熱門,但平台不對,機會仍然大打折扣。
圖二、各科別 PI 人數 vs 累積試驗案件數
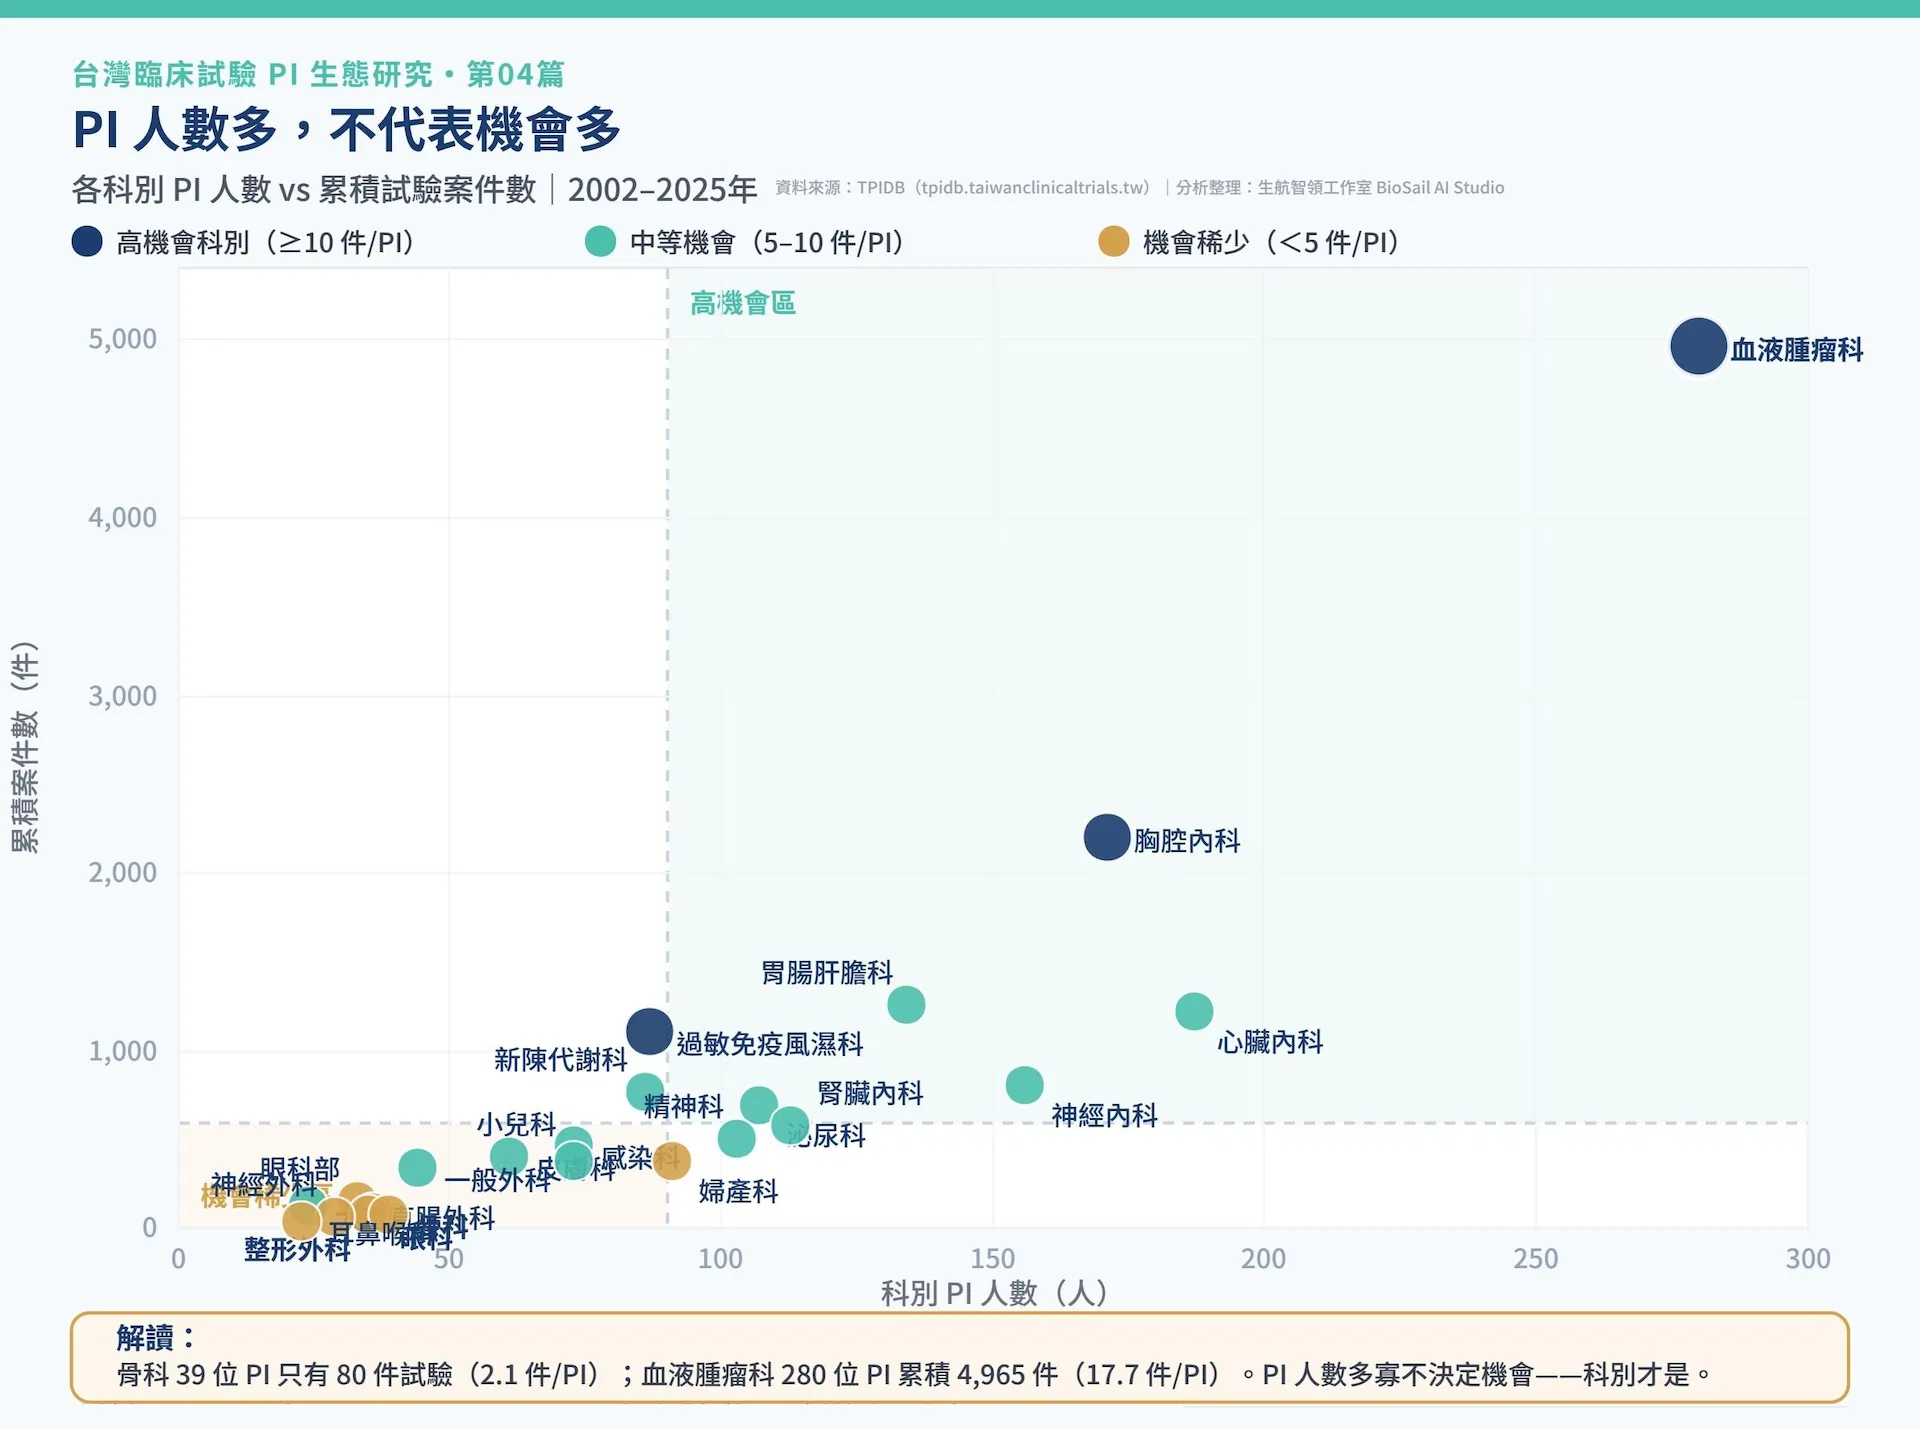
這一切背後有一個清晰的邏輯:
臨床試驗的機會分配,主要由以下三層結構決定:
全球研發管道(Global Pipeline):腫瘤藥佔全球新藥開發最大比例,因此腫瘤科機會最多。這是全球製藥市場的現實,非台灣所能掌控。
Site Infrastructure(醫院平台):前篇(第 03 篇)已分析,Sponsor 選的是醫院能力,不只是個別醫師。
個人 PI 能力:在結構確定之後,才輪到個人努力發揮作用。
換言之,科別選擇,在某種程度上就是PI 天花板的選擇。這不是批判,而是結構性的現實。
對台灣本土新藥、醫療器材、細胞治療公司而言,這個分析有直接的現實意涵:
本土新創通常瞄準的是利基市場 —— 骨科植入物、眼科新藥、婦科醫療器材、精神科用藥。這些正好是臨床試驗歷史機會最少的科別。
這些科別的 PI,不是沒有意願,而是從來沒有足夠的試驗機會去累積經驗。
找不到有經驗的骨科 PI,不是市場失靈,而是:台灣骨科全台只有 80 件試驗的歷史積累,就算你把每位骨科 PI 的能力都磁吸到頂點,上限也在這裡。
這是台灣本土公司在規劃臨床試驗時,必須提前意識到的結構性挑戰。
台灣 24.5% 的試驗集中在血液腫瘤科 (含腫瘤科) 一個科別
前 5 科別佔超過一半(53.1%)的全台試驗機會
骨科、整形外科、眼科等科別的 PI,近 6 成人終生只做過 1 件試驗
血液腫瘤科 (含腫瘤科) 的機會是骨科的 62 倍(4,965 件 vs 80 件)
科別+醫院雙重集中,造成大多數 PI 的試驗管道極度受限
試驗機會的分配,不是由醫師能力決定的。是由市場決定的。
資料來源:台灣臨床試驗主持人資料庫(TPIDB)|tpidb.taiwanclinicaltrials.tw
資料年份:2002–2025
分析整理:生航智領工作室 BioSail AI Studio