2026年8月31日 上午 4:30
臨床試驗生航智領工作室 BioSail AI Studio|台灣臨床試驗 PI 生態研究 第 08 篇
2026 年 1 月 1 日,再生醫療法與再生醫療製劑條例正式施行。醫療機構要施行再生醫療技術,原則上必須先完成人體試驗。這條規定把細胞治療推回臨床試驗的正軌,也同時把「找得到主持人、找得到醫院」變成了法定的前置條件。
我們用 TPIDB 2002–2025 年的完整資料,把台灣做過細胞治療臨床試驗的主持人全部找出來,檢查供給端的實際狀態。結果是:95 件試驗、109 位主持人,其中 91 位(83.5%)一輩子只主持過一件。
以下是完整分析。TPIDB 收錄藥品臨床試驗(含細胞治療),不含醫療器材試驗,本文所有數字均在此範圍內。
先看規模。
台灣新開始的細胞治療臨床試驗,2011 年 5 件、2013 年 6 件、2015 年 7 件、2017 年 3 件、2019 年 5 件、2021 年 7 件、2023 年 7 件、2025 年 9 件。
15 年,區間始終在 5 到 9 件之間。
同一段時間,TPIDB 收錄的藥品臨床試驗案件數從 2011 年的 665 件成長到 2025 年的 1,382 件,翻了一倍。
細胞治療沒有跟上,甚至沒有動。
這 95 件試驗的性質也值得注意:
62% 是早期試驗(Phase I 42 件、Phase I/II 17 件)
48% 是台灣單中心,台灣多中心 24 件,多國多中心只有 6 件
委託單位有六成以上是本土企業,委託最多的一家 6 件
研究者發起試驗(IIT):0 件——全部都是委託試驗
這幅圖像很清楚:台灣的細胞治療臨床試驗,幾乎全是本土公司自己推的、單中心的、早期階段的試驗。沒有國際藥廠帶進來的多國多中心試驗來訓練場域與人員。
這個生態系必須自己養自己。而它的規模,養不動。
而且分散得驚人:65 家委託單位裡,有 49 家(四分之三)只委託過一件試驗。不只主持人沒有累積,出題目的那一端也沒有。
第 06 篇談藥品 PI 時,我們看到四個世代的成長曲線在 2008 年斷掉一次,之後三個世代完全重疊。那是一個停滯但穩定的結構。
細胞治療不是停滯,是沒有結構。
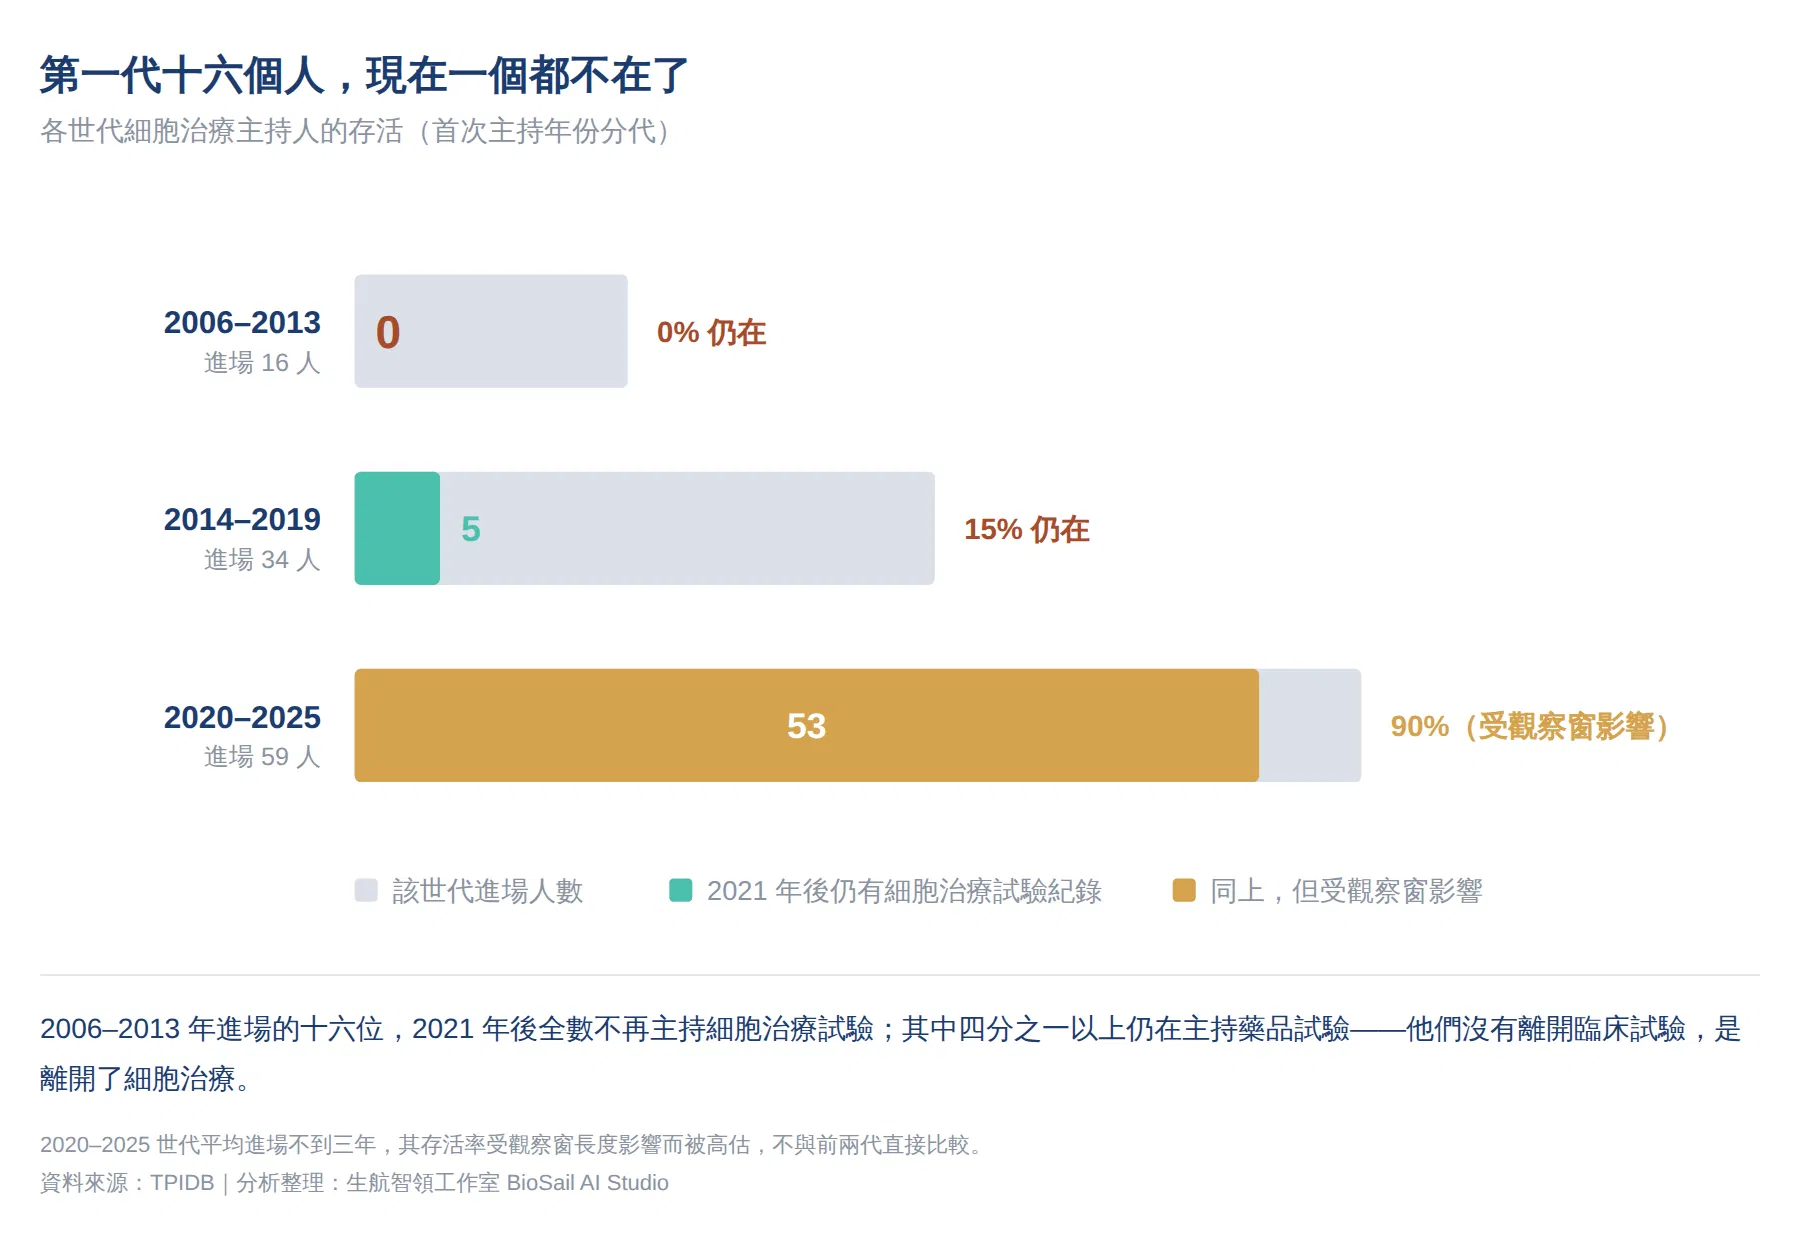
把 109 位主持人依「首次主持細胞治療試驗的年份」分成三代:
| 世代 | 人數 | 做過第 2 件 | 2021 年後仍有細胞試驗紀錄 |
|---|---|---|---|
| 2006–2013 | 16 | 6 | 0 |
| 2014–2019 | 34 | 9 | 5 |
| 2020–2025 | 59 | 3 † | 53 † |
† 2020–2025 世代平均進場不到三年,兩欄數字都受觀察窗長度影響,不與前兩代直接比較。
第一代 16 個人,現在一個都不在了。第二代 34 位,剩 5 位。
這不是醫師退休。在 2020 年以前就不再主持細胞治療試驗的 51 位裡,有 14 位(四分之一以上)2021 年之後仍在主持藥品臨床試驗。
他們沒有離開臨床試驗,是離開了細胞治療。
還有一個現象指向同一件事:2020 到 2025 年間,一共出現 72 個「主持人 × 年」,其中 59 個(82%)是那個人第一次出現在細胞治療的名單上。2011 年以來,每年新面孔的比例幾乎都在四分之三以上。
藥品端是 Top 20% 的 PI 掌握 74% 的案件——集中,但至少有一批人在重複承接。
細胞治療連集中都沒有。每年進來的幾乎都是新人,而他們大多不會再出現第二次。
有一個指標在變好,值得記下來。
用同觀察窗比較——每個人「首次主持細胞治療試驗前五年」的藥品試驗案件數:
| 世代 | 進入前五年的藥品案件(中位數) | 零經驗者比例 |
|---|---|---|
| 2007–2013 | 0 | 88% |
| 2014–2019 | 0 | 65% |
| 2020–2025 | 2 | 32% |
第一代細胞治療主持人有將近九成,是在完全沒有臨床試驗經驗的狀態下直接上場的。現在進場的人,三分之二帶著藥品試驗的資歷,中位數兩件。
這是專業化,值得肯定。但它沒有換來留存。 問題不在「找進來的人不夠好」,而在進來之後沒有第二件案子可接。
第 05 篇問過藥品端一個問題:Sub-I 真的在培養下一代 PI 嗎?答案是 —— 經 Sub-I 養成路徑成為 PI 者,佔全體 Sub-I 的 15.9%。六分之一。不算好,但管道存在。
細胞治療的同一個問題,答案是這樣的:
| 指標 | 細胞治療 | 藥品(第 05 篇) |
|---|---|---|
| 協同主持人人數 | 500 | 8,233 |
| 其中曾任該領域主持人 | 28(5.6%) | 2,033(24.7%) |
| 經「先協同、後主持」養成路徑者 | 15(3.0%) | 1,311(15.9%) |
15 年、95 件試驗、動員了 500 位協同主持人,真正被培養成主持人的是 15 位。
每 33 位協同主持人,長出一位主持人。藥品端是六分之一。
更值得注意的是這 500 位協同主持人的身分:其中 221 位(44.2%)本身已經是藥品試驗的 PI。也就是說,細胞治療的協同主持人席位,有將近一半是資深醫師在掛名。
那不是培養,是背書。
一件細胞治療試驗平均要動員 6.7 位協同主持人(中位數 3 位)。人力是投進去了,但這些人力沒有沉澱成下一代的主持人。
如果只看人,會誤判問題。
台灣做過細胞治療臨床試驗的醫院,一共 19 家。其中 7 家佔了 84% 的試驗場次:
| 醫院系統 | 細胞試驗場次 | 細胞治療主持人 | 藥品試驗規模排名 |
|---|---|---|---|
| 中國醫 | 18 | 14 | 4 |
| 台大 | 18 | 14 | 2 |
| 北榮 | 18 | 13 | 3 |
| 長庚 | 17 | 16 | 1 |
| 北醫 | 15 | 16 | 8 |
| 三總 | 12 | 10 | 10 |
| 中榮 | 11 | 10 | 6 |
前三院佔 41.5%、前五院佔 66.2%、前十院佔 90.0%。
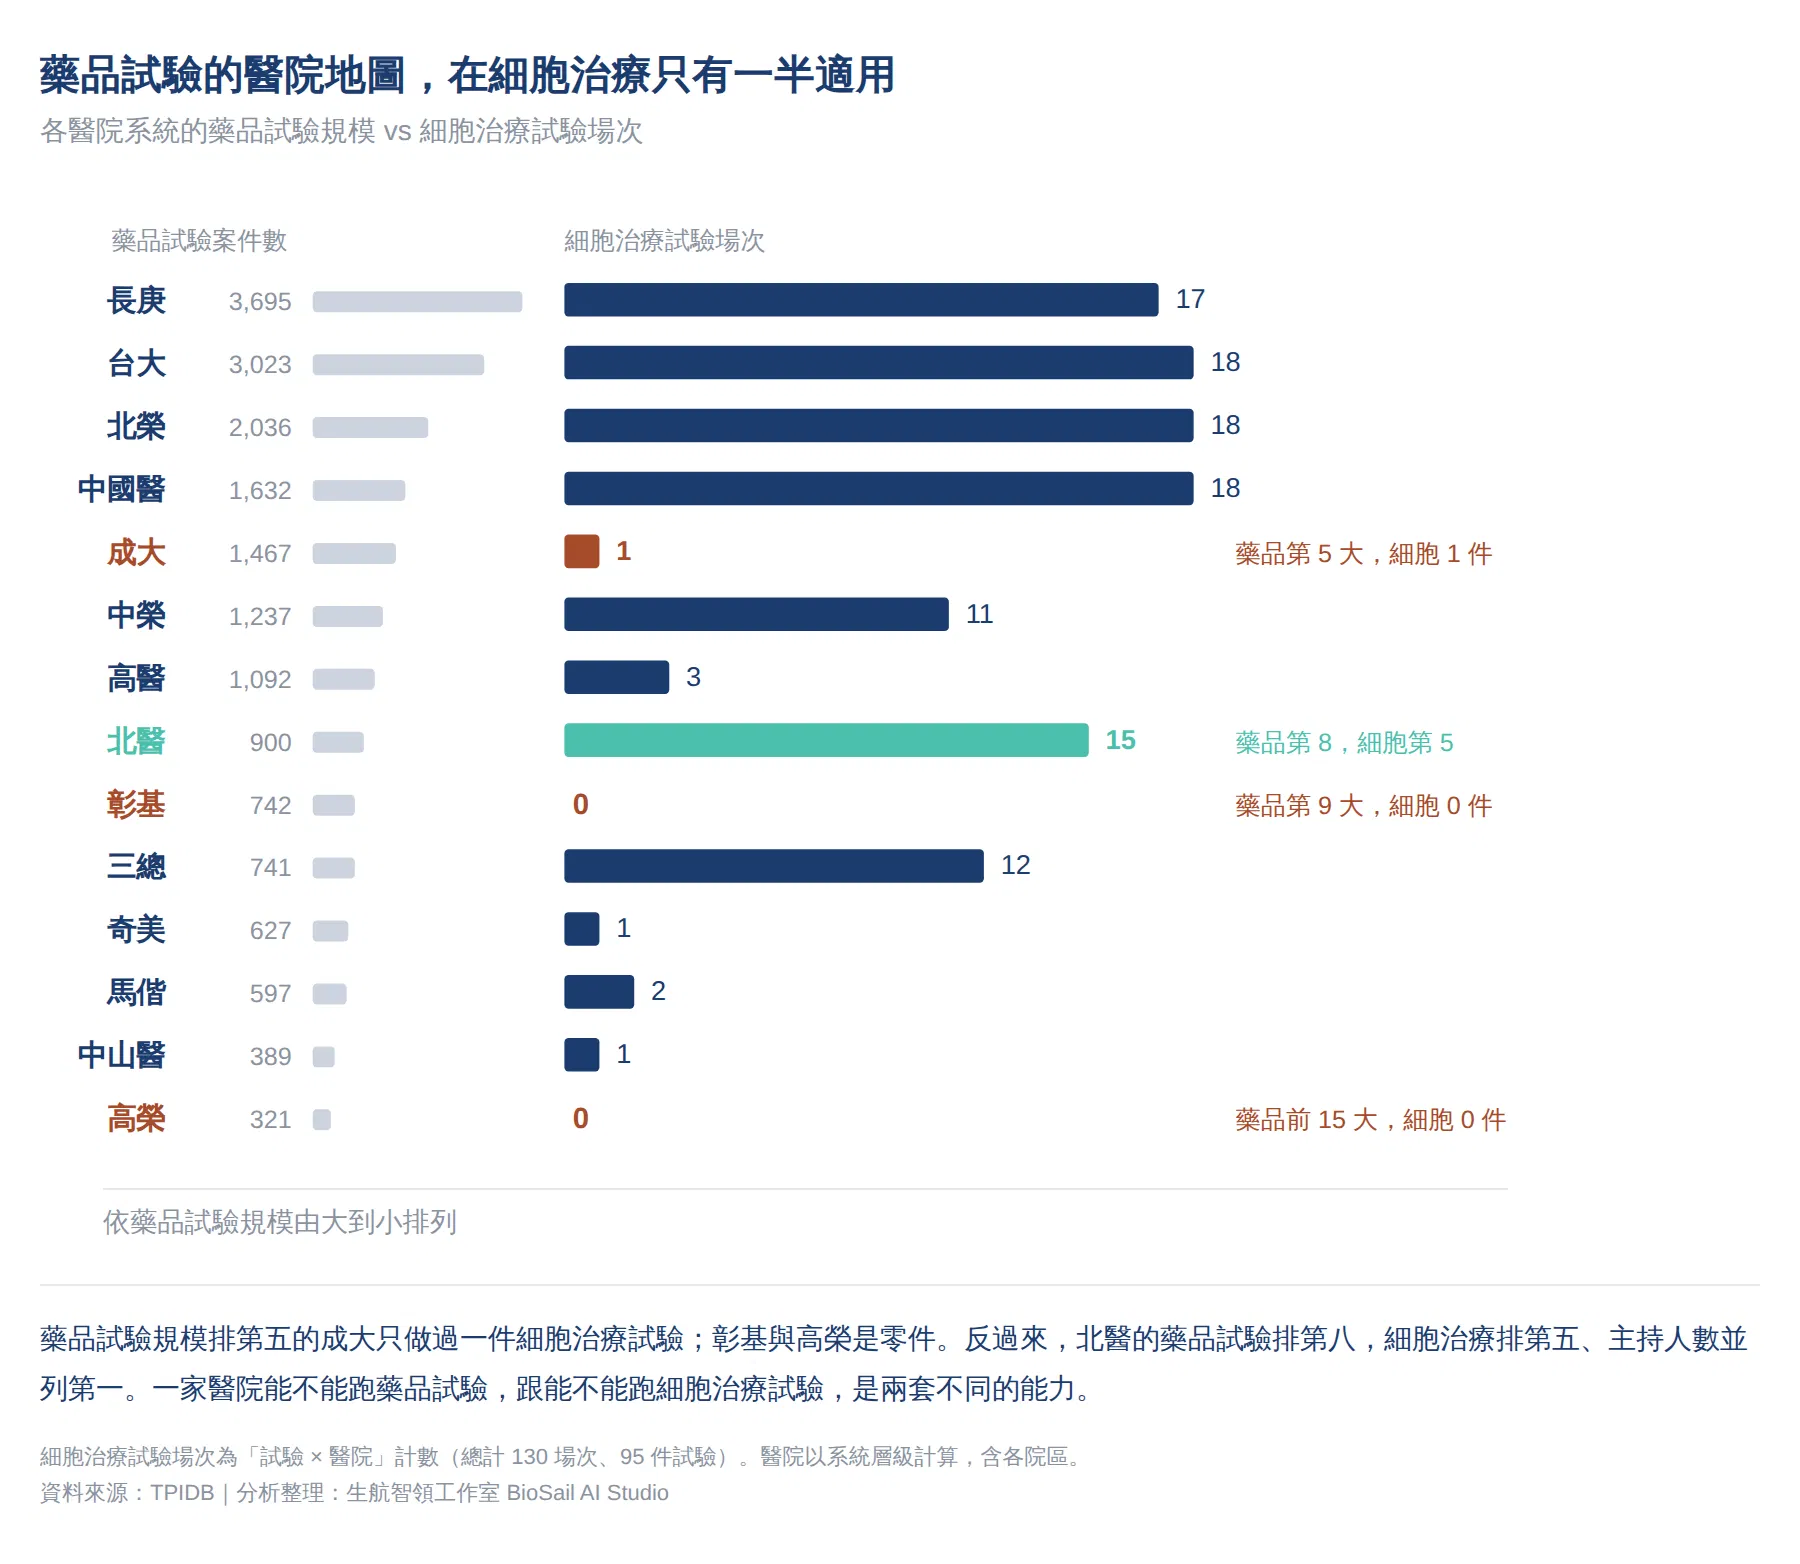
而藥品試驗的醫院地圖,在這裡只有一半適用。
成大:藥品試驗 1,467 件、128 位 PI,是第 03 篇裡 site infrastructure 的標竿。細胞治療只做過 1 件。
彰基、高榮:藥品試驗的大院,細胞治療 0 件。
北醫:藥品試驗規模排第 8,細胞治療排第 5,細胞治療主持人數並列第一。
一家醫院能不能跑藥品試驗,跟能不能跑細胞治療試驗,是兩套不同的能力。
但原因不在製造,在流程。
有一個常見的誤解,是以為醫院必須自己有能力培養細胞。實際上不是。委託試驗的細胞培養、加工與保存 —— 法規上合稱「細胞操作」 —— 絕大多數是由委託公司在自己的場所完成的;細胞操作許可也是發給執行細胞操作的機構(CPU),不是發給醫院。醫院端即使設有 GTP 實驗室,多半是供院內醫師做自己的細胞研究,與委託試驗的產品製備是兩回事。
醫院真正被查的,是流程的兩端。 在 TFDA 的人體臨床試驗 GTP 訪查中,試驗機構這一側看的是:捐贈者與受試者的適合性判定與篩檢、細胞組織的採集、檢驗、標識與包裝、貯存條件、收受與配送的溫控與交接紀錄,以及輸注前的準備。
這不是一座廠房的投資,但它是一整套可被稽查的作業系統:專責人力、書面 SOP、冷鏈設備與紀錄、採集到送達的時效控制、輸注後的照護能力。它比蓋廠便宜得多 —— 而正因為門檻沒有那麼高,19 家這個數字才更值得追問。
而且這不是「一家公司綁一家醫院」的結果。中國醫的 18 個場次來自 12 家不同的委託者,台大的 18 個場次來自 16 家,北榮的 18 個場次來自 16 家。真正有明顯技術淵源配對的只有長聖國際與中國醫(5 件試驗全數在中國醫執行)。其餘的委託者,是各自獨立地擠向同一批醫院。
換句話說:不是少數幾家公司只認得少數幾家醫院,而是多數公司各自評估下來,能配合的就只有這幾家。除非公司願意出錢出力幫助醫院建構一整套的細胞治療試驗的作業系統。
這同時解釋了那個 83.5%:如果醫院沒有穩定的案源來維持這套流程與專責人力,做完一件之後,主持人手上就沒有第二件。
「一案即止」在這裡不是醫師的選擇,是場域的限制。
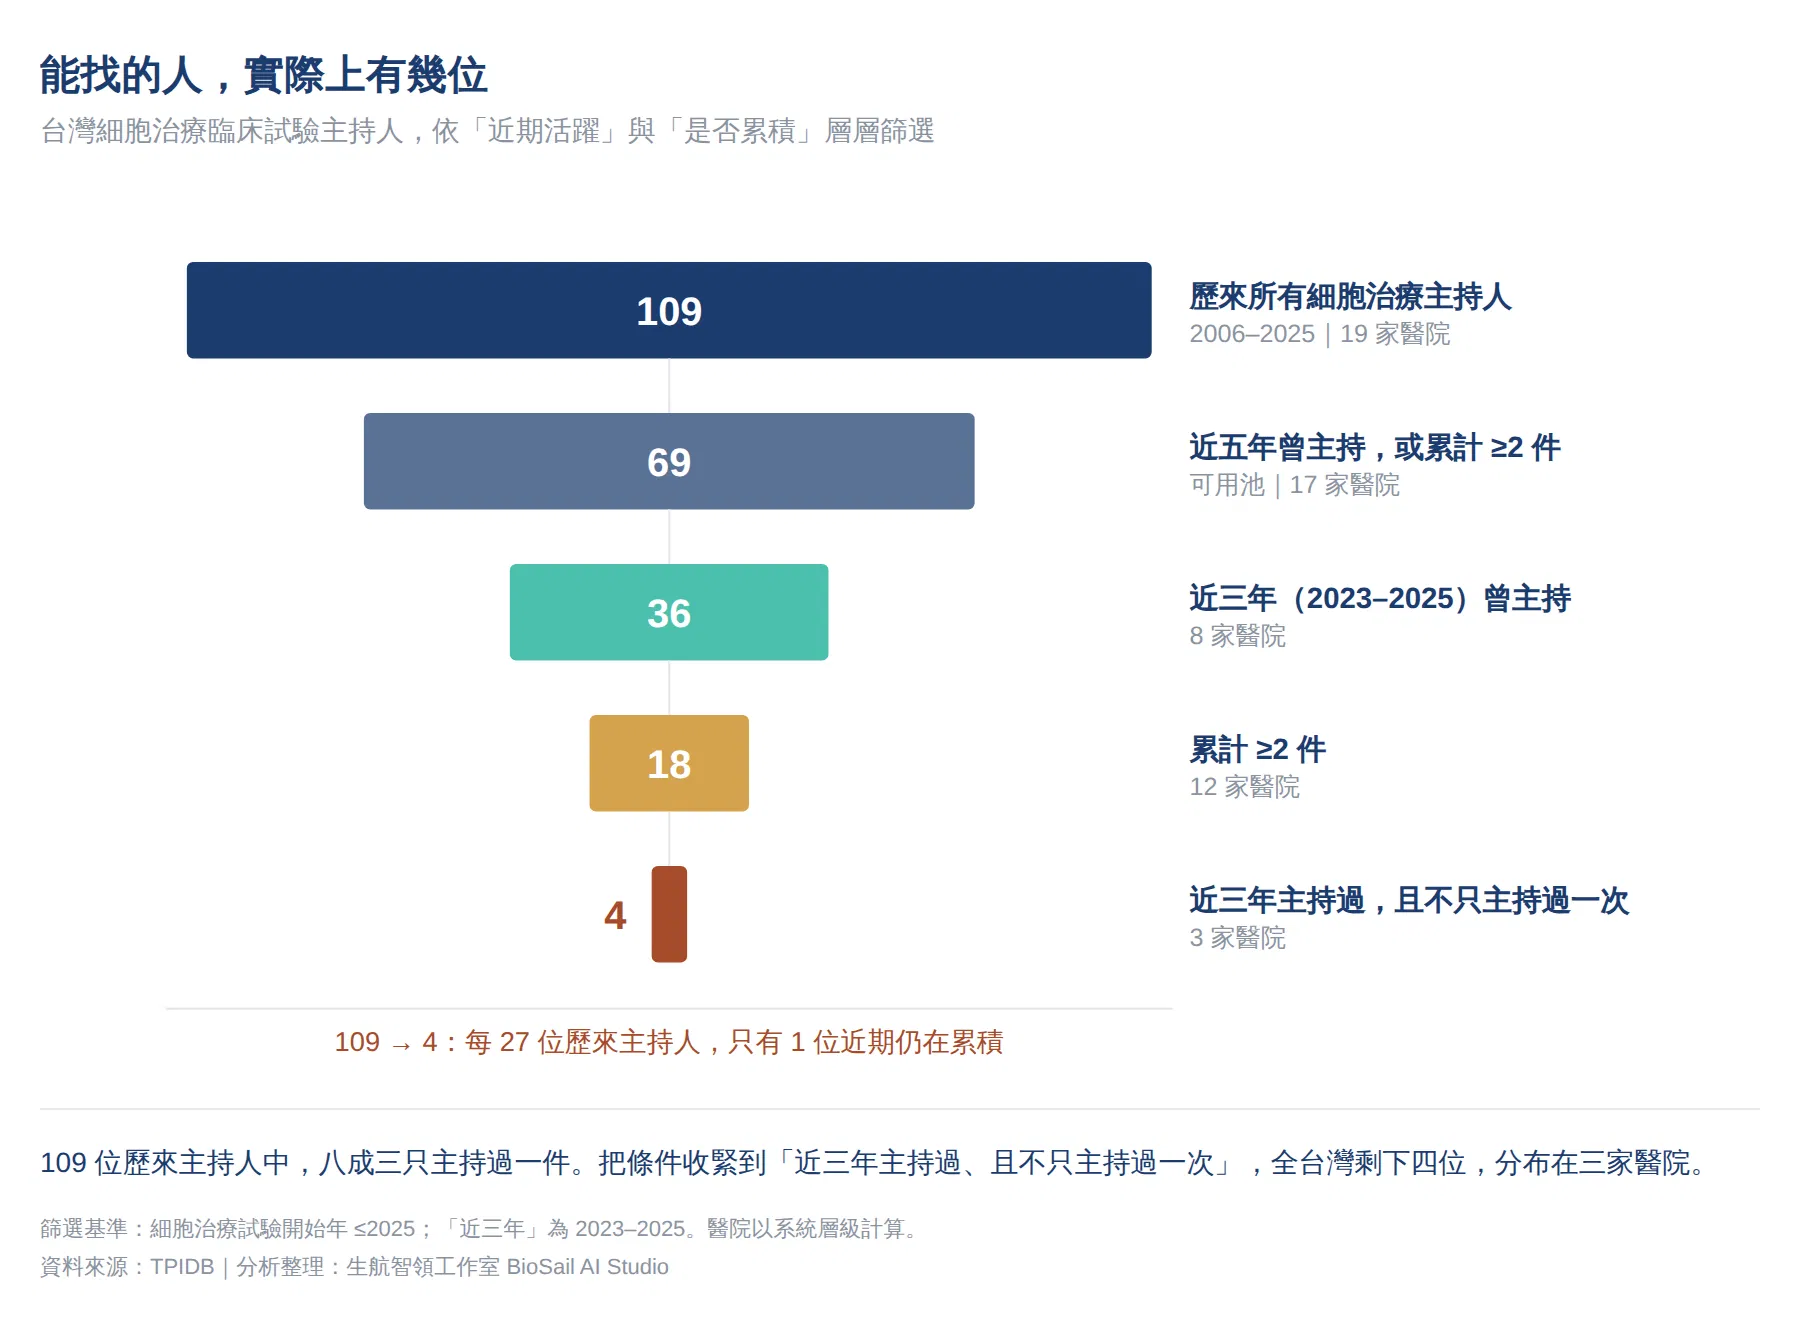
這是本土細胞治療公司最需要的一個數字。
| 條件 | 人數 | 分布醫院 |
|---|---|---|
| 歷來所有細胞治療主持人(2006–2025) | 109 | 19 家 |
| 近五年曾主持,或累計 ≥2 件 | 69 | 17 家 |
| 近三年(2023–2025)曾主持 | 36 | 8 家 |
| 累計 ≥2 件 | 18 | 12 家 |
| 近三年主持過,且不只主持過一次 | 4 | 3 家 |
四個人,三家醫院。
而且還要看細胞類型。不同次領域的存量差異極大:
| 細胞類型 | 試驗件數 | 歷來主持人 | 2021 年後仍活躍 |
|---|---|---|---|
| CAR-T/基因修飾 | 6 | 11 | 10 |
| 間質幹細胞(MSC) | 20 | 18 | 12 |
| 樹突細胞/NK/免疫細胞 | 18 | 22 | 5 |
| 軟骨/纖維母/組織工程 | 15 | 14 | 0 |
軟骨與組織工程類: 15 件試驗、 14 位主持人,2021 年之後還在做細胞治療試驗的,一位都沒有。
這個次領域在台灣的臨床經驗,已經斷層。如果你的產品落在這一類,你面對的不是「找一位有經驗的主持人」,而是「重新培養一位」。
科別的分布也和直覺不同。109 位細胞治療主持人,100% 都在 TPIDB 的藥品 PI 名單內 —— 這一點與醫材端完全相反(醫材有六到七成的主持人不在藥品名單裡)。但他們集中在藥品世界的邊陲科別:
骨科:全台 59 位藥品 PI,其中 12 位做過細胞治療(滲透率 20.3%)
神經外科:41 位中有 8 位(19.5%)
腎臟內科:117 位中有 13 位(11.1%)
血液腫瘤科:298 位中只有 16 位(5.4%)——人數最多,但滲透率最低
而胃腸肝膽科、精神科、新陳代謝科、感染科、耳鼻喉科這五科,合計 512 位藥品 PI,沒有任何一位主持過細胞治療試驗。
換句話說:細胞治療的人才不是「另一群人」,而是同一群人裡,你平常不會想到的那一小塊。從藥品試驗的 KOL 名單出發,方向從一開始就偏了。
對本土細胞治療公司:先確認醫院,再確認醫師。在沒有做過細胞治療試驗的醫院,你要處理的是整套場域流程的建置,而不只是一位主持人的時間。把「近三年是否主持過」與「是否不只一次」列為篩選欄位——兩個條件一起套下去全台灣剩四個人,這是你排程時的真實分母。
對投資方:一家細胞治療公司說「已經找到 PI」,資訊價值比想像中高;但值得追問的是那位主持人過去主持過幾件細胞治療試驗。統計上,八成三的答案會是「一件」。而場域的可持續性 —— 那家醫院過去五年做過幾件、採集與冷鏈的流程有沒有被 GTP 訪查過 —— 比主持人的名氣更能預測時程。
對醫院與臨床試驗中心:83.5% 的一案即止率,意味著每一次試驗累積的經驗,大部分隨著案子結束而蒸發。細胞治療試驗要求的不是製造能力,而是一套可被稽查的採集、貯存、配送與輸注流程,以及維持這套流程的專責人力。這套系統的門檻不算高,但沒有穩定案源就不會沉澱 —— 這是一個「案源與能力互為前提」的迴圈,不是招募更多主持人能解決的。
對政府與 TFDA:再生醫療法把「先完成人體試驗」變成法定前提,需求端的門檻已經抬高。但供給端十五年沒有擴充:每年 5–9 件、19 家醫院(7 家佔 84%)、109 位主持人(八成三只做過一次)、五百位協同主持人養出十五位主持人。政策工具需要從「開放應用」轉向「擴充可執行試驗的場域與人」。 否則法規開的門,會卡在門後的容量上。
對年輕醫師:這是一個管道極窄、但也極空的領域。累積到兩件以上的人,全台灣只有十八位。進入門檻高,但競爭者也少得驚人。
資料來源與範圍:TPIDB 台灣臨床試驗主持人資料庫 2002–2025 年(PI 紀錄 9,910 筆、去重 2,681 人);細胞治療部分為 TPIDB 中以主成分含「細胞/cells」撈出的試驗層級資料,以「計劃書編號」去重(缺值時用試驗名稱),取試驗預計開始時間 ≤2025 者,共 95 件、109 位主持人、500 位協同主持人。TPIDB 收錄藥品臨床試驗(含細胞治療),不含醫療器材臨床試驗。
時間基準:細胞治療的「年份」取自試驗預計開始時間,TPIDB 藥品紀錄的年份為資料庫年份欄位,兩者可能有 ±1 年落差。跨兩者的比較(如「進入細胞治療前的藥品資歷」)已保守處理:同年者不計為「先前經驗」。
右設限:2020–2025 世代平均進場不到三年,其「做過第 2 件」比例會被低估、「仍活躍」比例會被高估,不可與前兩個世代直接比較。文中所有世代結論僅依據 2006–2013 與 2014–2019 兩代。
同觀察窗校正:世代間的資歷比較一律採「首次細胞治療試驗前五年」的相同起跑距離,避免因觀察窗長度不同造成假象。
養成路徑的認定:「經協同主持人養成」以「首次擔任細胞治療協同主持人的年份早於首次擔任細胞治療主持人的年份」判定,同年者不計入。因此 3.0% 為下界。
科別歸屬:取自 TPIDB 首次擔任 PI 時的紀錄,並經正規化處理(290 種原始字串合併為 43 個科別,含全形半形、異體字、括號註記與科部尾巴的處理)。未追蹤跨科或跨院流動。
醫院歸屬:多中心試驗的主持人與醫院以換行分隔並依序對應,17 件數量不符者以第一家醫院回填;醫院以系統層級計算(如「長庚」含各院區),共 19 家系統。「試驗場次」為「試驗 × 醫院」的計數,非不重複試驗數。
細胞類型分類:依主成分欄位的關鍵字歸類,分類間可能重疊,僅供結構觀察,不作為精確計數。
法規資訊:再生醫療法與再生醫療製劑條例之施行日期、細胞操作許可之適用對象,以及人體臨床試驗 GTP 訪查之範圍,引自衛福部食品藥物管理署與公開法律評析資料,非本研究之原始分析。實務上委託試驗的細胞培養、加工與保存多由委託者自有場所執行,醫院端的 GTP 責任集中在採集、檢驗、貯存、配送與輸注準備。
委託者與醫院的配對:委託者欄位取自試驗登錄之委託/贊助單位名稱,未做企業集團層級的正規化;「場次」為「試驗 × 醫院」計數。
未涵蓋:本文不含依特定醫療技術管理辦法(特管辦法)施行的細胞治療技術案件,該類案件不屬於臨床試驗,未收錄於 TPIDB。
資料來源:台灣臨床試驗主持人資料庫(TPIDB)2002–2025。
分析整理:生航智領工作室 BioSail AI Studio