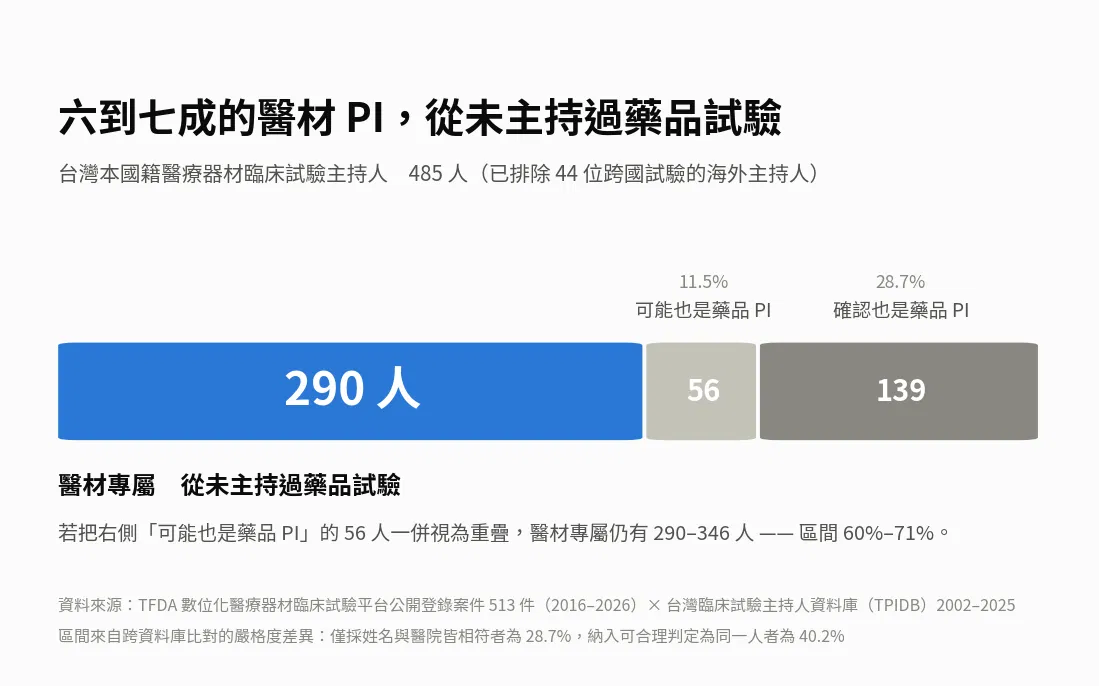
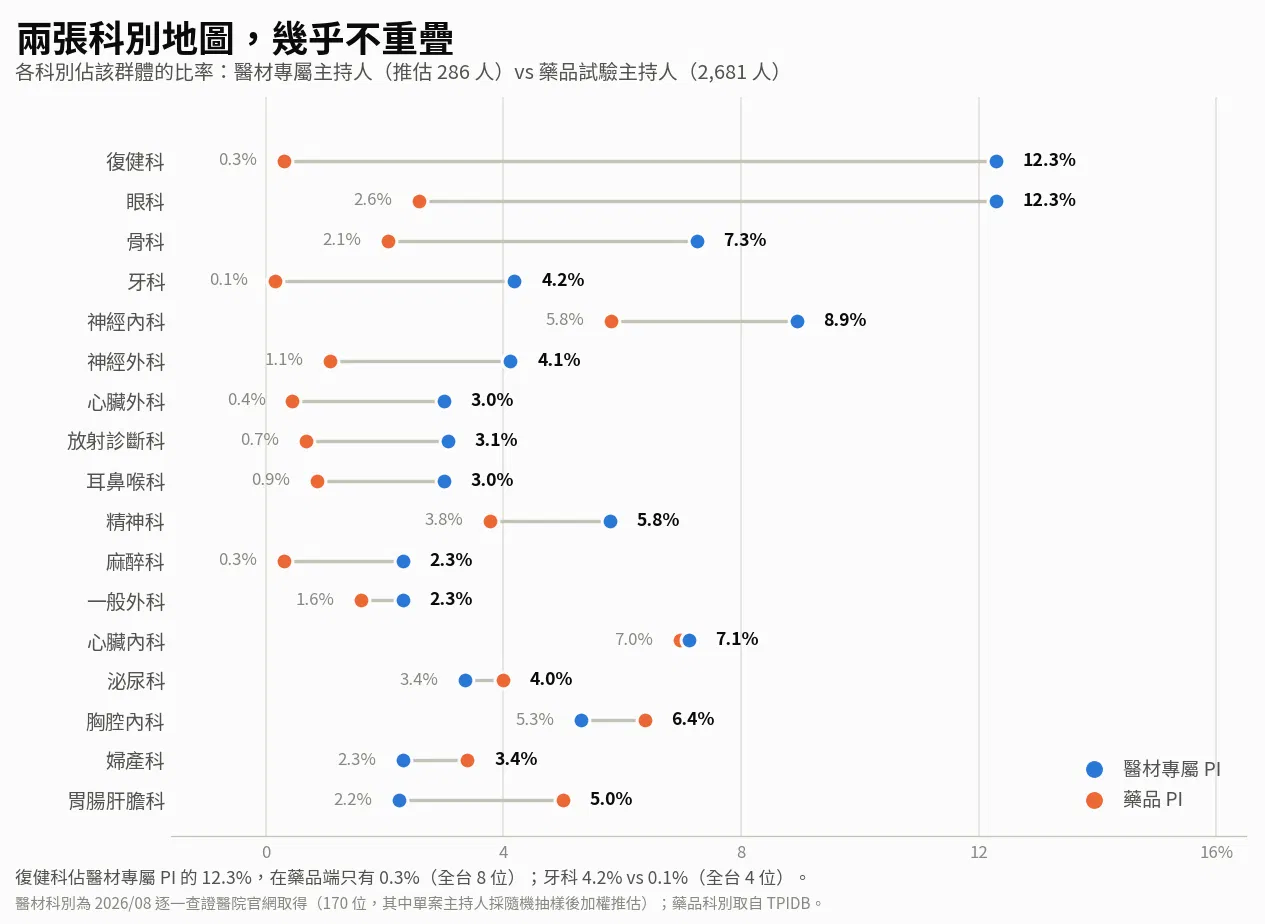
對想找 PI 的公司來說,這意味著一件很現實的事:你不能靠「認識幾個大咖」來覆蓋醫材領域。 每換一個產品類別,就要換一整批人;而且如果你的產品落在藥品試驗的核心科別之外——復健、牙科、眼科都是——既有的產業人脈幾乎幫不上忙。
五、更難的是,這群人大多只來一次
假設你接受了「醫材 PI 是另一群人」,那下一個問題是:這群人有多少?夠不夠用?
485 人聽起來不算少。但拆開看:
485 位醫材 PI 中,有 347 人(72%)一生只主持過一件醫材試驗。有 356 人(73%)只在單一年份出現過。
作為對照,藥品端 2016–2025 年間只出現於單一年份的 PI 是 43%。
醫材端是 73%。
這不是「贏者全拿」。藥品試驗是贏者全拿 —— Top 20% 的 PI 掌握了 71.8% 的案件,最高一位累積 183 件。醫材端的 Top 20% 只掌握 42.3%,最高一位累積 9 件。
醫材端的問題不是集中,是沒有人留下來。
大多數醫材 PI 做完一個案子就離開了,沒有第二次,也沒有第二年。
六、真正的核心只有 24 個人
那麼,真正持續投入醫材臨床試驗、又不屬於藥品圈的人有多少?
我們把「未曾主持藥品試驗」且「主持 3 件以上醫材試驗」的人挑出來——24 人。
這 24 人:
主持案件數從 3 件到 8 件
活躍期中位數 6 年,最長 9 年
分布在 16 家醫院,其中台大 5 人、北榮 5 人、林口長庚 3 人
科別高度集中:精神科 6 位、復健科 6 位、眼科 4 位、神經內科 3 位、神經外科 2 位
他們是台灣醫材臨床試驗最穩定的那一層。不是因為他們最有名,而是因為他們留下來了。
24 個人。 這就是一個國家的醫材臨床試驗長期經驗,實際沉澱下來的規模。
七、這對誰有意義
對本土醫材公司:「找不到 PI」不是人脈問題,是母體問題。可選對象的池子本來就小,而且跟藥品那個池子幾乎不相通。從藥品 KOL 名單出發找醫材 PI,方向從一開始就偏了。比較務實的作法,是從器材類別對應的科別回推,而不是從「誰有名」出發——尤其如果你的產品屬於復健、牙科、眼科這類在藥品世界幾乎沒有存在感的科別。
對投資方:評估一家醫材公司的臨床開發能力時,「有沒有找到 PI」的資訊價值,可能比想像中高。這不是一個容易複製的資源。同時也要意識到,如果某家公司宣稱能快速找到多中心主持人,值得追問這些人過去主持過幾件試驗——因為統計上,七成的醫材 PI 是第一次。
對醫院與政策端:如果 73% 的醫材 PI 只出現一次,那麼每一次試驗累積的經驗,大部分都隨著案子結束而蒸發了。台灣醫材臨床試驗的能量,長期靠 24 個人撐著。這個數字本身就是一個風險敘述。